


Por Reinaldo J. Díaz Ohep
El pasado 28 de agosto, el presidente Donald Trump anunció lo que calificó como el mayor acuerdo petrolero de la historia, un acuerdo que, según un funcionario estadounidense, incluye concesiones por 100 años sobre el petróleo venezolano. Sin embargo, durante casi dos meses, los términos de la operación permanecieron ocultos al público. La situación cambió el pasado 20 de octubre, cuando ProPublica publicó el contenido de un acuerdo de asociación estratégica de 18 páginas firmado por el secretario de Estado, Marco Rubio, y el secretario de Defensa, Pete Hegseth, con North American Blue Energy Partners (NABEP), la petrolera vinculada al empresario venezolano Alejandro Betancourt, y con su sociedad matriz registrada en Barbados.
El documento revela una estructura que concede importantes ventajas económicas y de gobierno corporativo a Estados Unidos, pero deja abiertas preguntas fundamentales sobre quiénes son los propietarios de la empresa, de dónde provienen sus recursos y qué garantías existen para asegurar que los beneficios de la explotación petrolera lleguen efectivamente a Venezuela.
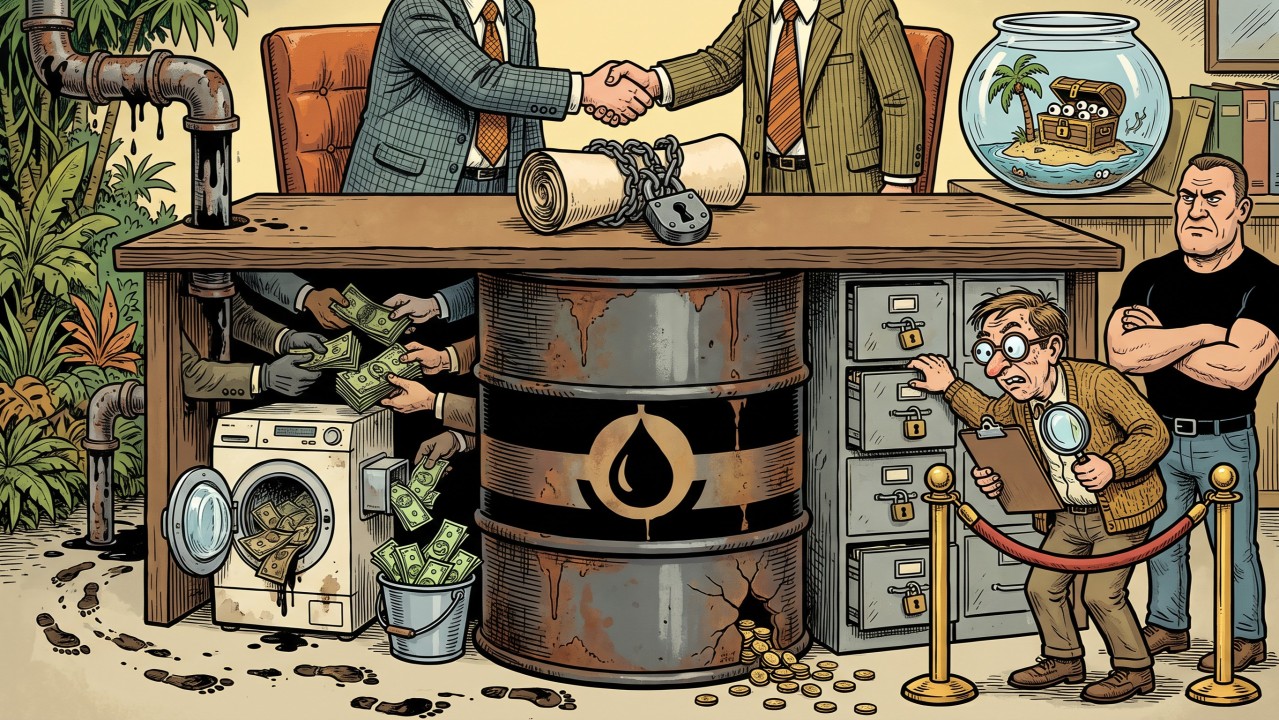
Desde la perspectiva de alguien que se dedica al compliance y a la prevención de lavado de dinero y financiamiento del terrorismo (PLD/FT), el problema no es la nacionalidad de los participantes ni el hecho de que alguno haya sido investigado, sino la combinación de factores que presenta la operación: opacidad sobre los beneficiarios finales, antecedentes que exigen examinar el origen del patrimonio, mecanismos de gobierno corporativo que limitan la intervención y ausencia de garantías claras sobre la transparencia de los ingresos.
Mi tesis es que, si una estructura con estas características se presentara ante una institución financiera supervisada en Estados Unidos, México o la Unión Europea para establecer una relación de negocios, activaría todas las alertas internas y su aprobación quedaría detenida mientras no se resolvieran. No afirmo que el acuerdo constituya por sí mismo una operación de lavado, pero sí que, tal como está diseñado, reúne las condiciones para serlo, y que la carga de demostrar lo contrario corresponde a quienes lo firmaron.
Según el documento divulgado, la Oficina de Capital Estratégico del Departamento de Defensa obtiene derechos para adquirir el 35% de la sociedad matriz de NABEP mediante warrants con una vigencia de 75 años, a un centavo de dólar por acción y sin desembolso inicial. Estados Unidos también obtiene derechos preferentes sobre la producción petrolera: puede comprar el 20% a 30 dólares por barril, tiene prioridad sobre el resto durante 50 años y dispone de un derecho irrevocable sobre toda la producción en caso de emergencia nacional. El contrato incluye, además, una cláusula de nación más favorecida.
La estructura de gobierno corporativo contempla un consejo de siete miembros, con mayoría estadounidense y un mandato inicial de 15 años. Betancourt es el único consejero identificado expresamente en el documento, y su remoción como director general requiere cinco votos. El acuerdo también permite determinadas operaciones con accionistas indirectos, afiliadas y familiares inmediatos, mientras que los accionistas e inversionistas de la matriz no están identificados públicamente en su totalidad.
Estas condiciones no son necesariamente irregulares por separado. Los proyectos de largo plazo requieren estabilidad contractual, y los derechos de compra preferente pueden responder a objetivos legítimos de seguridad energética. El problema aparece cuando se combinan con una estructura de propiedad opaca y con mecanismos que dificultan modificar el control de la empresa, porque entonces la operación concentra derechos económicos y facultades de decisión sin ofrecer información pública suficiente sobre quiénes recibirán los beneficios ni sobre cómo se supervisarán sus intereses.
El problema de fondo está en quiénes son los socios. El origen de la fortuna de Betancourt está ligado a Derwick Associates, la empresa que fundó y que obtuvo contratos en el sector eléctrico durante el gobierno de Hugo Chávez, y desde entonces ha sido investigado por lavado de dinero en Estados Unidos, Suiza y España por fondos presuntamente desviados de PDVSA. Surgió como sospechoso en la Operación Money Flight, la causa por 1,200 millones de dólares desviados de la petrolera estatal en la que varios de sus asociados conocidos o presuntos fueron acusados o condenados. En España enfrenta una investigación por cerca de 4.000 millones de dólares, e incluso Jorge Rodríguez, hoy presidente de la Asamblea Nacional, lo acusó públicamente de corrupción en 2020. El firmante del acuerdo por la sociedad matriz, Orlando Alvarado, fue vicepresidente de finanzas de Derwick y, según el Miami Herald, fiscales federales lo identificaron como coconspirador no acusado en un esquema de desvío de fondos de PDVSA.
Lo más grave es que Reuters informó que los fiscales federales de Florida pausaron su investigación y que Suiza retiró su solicitud de extradición al Reino Unido. The Washington Post reportó que altos funcionarios de la administración Trump, pidieron a sus contrapartes extranjeras que permitieran a Betancourt viajar libremente y que cerraran sus investigaciones. El País reveló que la causa española no ha podido avanzar porque las autoridades estadounidenses llevan meses sin responder a las solicitudes de documentos. En otras palabras, el mismo gobierno que hoy es socio de NABEP intervino para que se cerraran las investigaciones sobre el patrimonio de su socio, lo que en cualquier programa de cumplimiento sería una alerta de máxima gravedad, porque convierte a quien debería supervisar en parte interesada.
Si bien, nada de esto equivale a una condena. Ni Betancourt ni Alvarado han sido acusados formalmente, y NABEP sostiene que los señalamientos carecen de fundamento, pero la prevención de lavado no espera sentencias. Cuando el patrimonio de un socio se formó en el mismo sector y en el mismo periodo en que tres países investigan desvíos multimillonarios de PDVSA, la presunción que debe operar en compliance no es la de legitimidad, sino la de riesgo alto, hasta que el origen de cada activo esté documentado.
Revisando los detalles del acuerdo, la primera deficiencia estructural es la falta de transparencia sobre los beneficiarios finales de la sociedad matriz en Barbados. El beneficiario final es la persona física que en última instancia posee o controla una sociedad, incluso cuando su identidad queda oculta detrás de otras empresas o de accionistas nominativos. Identificarlo permite determinar quién controla realmente el negocio, quién recibe sus beneficios y si existen vínculos con personas políticamente expuestas, individuos sancionados o terceros que representen un riesgo relevante.
Técnicamente, la Recomendación 24 del Grupo de Acción Financiera Internacional (GAFI) exige que las autoridades puedan acceder oportunamente a información adecuada, exacta y actualizada sobre la titularidad real de las personas jurídicas. En este caso, la información divulgada no permite identificar a todos los accionistas e inversionistas de la matriz ni reconstruir la cadena completa de propiedad y control, lo que deja sin respuesta una pregunta esencial: quiénes se beneficiarán de los derechos concedidos sobre la explotación de los recursos petroleros venezolanos.
Identificar a los propietarios es solo el primer paso. El segundo punto clave es establecer de dónde proviene su patrimonio y cuál es el origen de los fondos y activos incorporados al negocio. La Recomendación 12 del GAFI contempla medidas reforzadas para las personas políticamente expuestas, incluidos controles sobre el origen de su patrimonio y de los fondos involucrados en la relación comercial, y el enfoque basado en riesgo obliga a extender esa exigencia a cualquier contraparte con antecedentes como los descritos, abarcando el capital aportado, los activos petroleros y las operaciones con empresas vinculadas.
Esto es lo que vuelve el acuerdo especialmente grave. Si los campos, el capital y los derechos que NABEP aporta a la sociedad tienen su origen, aunque sea en parte, en recursos desviados de PDVSA, el acuerdo no sería una inversión cualquiera, sino la etapa final del ciclo de lavado, la integración, en la que el dinero de origen ilícito regresa a la economía formal convertido en dividendos, contratos y valor accionario. Y lo haría con el respaldo más poderoso que existe, porque una participación del Pentágono y un contrato firmado por los secretarios de Estado y de Defensa funcionan ante bancos corresponsales, aseguradoras e inversionistas como un certificado de legitimidad que ninguna sociedad offshore ni ningún prestanombres podría ofrecer. Sin una debida diligencia que documente el origen de esos activos, Estados Unidos estaría, en los hechos, blanqueando el patrimonio de su socio: recibiría petróleo con descuento a cambio de prestar su nombre para que recursos que sus propios fiscales investigaron durante años circulen como capital limpio. Eso sería un escándalo para los contribuyentes estadounidenses, que tienen derecho a saber si su gobierno está comprando seguridad energética o vendiendo legitimidad.
Si bien, el acuerdo contempla controles antilavado, auditorías externas, inspecciones estadounidenses y la entrega de presupuestos anuales y estados financieros trimestrales, según el documento divulgado, esos estados no tienen que estar auditados ni existe una obligación clara de publicarlos. Además, el Gobierno estadounidense es simultáneamente accionista potencial y beneficiario de derechos económicos preferentes, una combinación que exige salvaguardas adicionales para evitar conflictos de interés.
Las operaciones con partes relacionadas tampoco son ilícitas por definición, pero requieren controles que permitan identificar conflictos, verificar que las condiciones sean razonables y determinar quién recibe realmente los recursos. Un programa de cumplimiento adecuado debería incluir un responsable independiente, supervisión efectiva, auditorías periódicas, estados financieros auditados y procedimientos para revisar las operaciones con accionistas, afiliadas y familiares.
La seguridad jurídica de los derechos petroleros plantea otra cuestión. La reforma venezolana de hidrocarburos establece para las empresas mixtas una duración máxima de 25 años, prorrogable hasta por 15 adicionales, mientras que el acuerdo contempla derechos de compra durante 50 años y warrants con vigencia de 75 años, además de las concesiones de 100 años mencionadas por un funcionario estadounidense, que no aparecen en el texto del acuerdo.
Estos plazos no representan necesariamente el mismo derecho jurídico, porque la vigencia de un warrant, la duración de una obligación comercial y el plazo de una concesión son figuras distintas. Por ello no puede concluirse automáticamente que exista una infracción legal, pero sí resulta indispensable examinar los títulos y los documentos de implementación para determinar si los derechos de explotación respetan la legislación venezolana. Si no lo hacen, la operación podría quedar expuesta a impugnaciones que afecten la continuidad del proyecto y la legitimidad de sus ingresos.
La misma exigencia de claridad se aplica a los pagos al Estado venezolano. La Casa Blanca ha presentado el acuerdo como una operación que generará alrededor de 200.000 millones de dólares en impuestos y regalías, pero el documento divulgado no establece expresamente una obligación de pago por ese monto, de modo que es necesario identificar qué instrumentos regulan esas obligaciones, cómo se calcularán los importes y qué mecanismos permitirán verificar su cumplimiento.
Frente a este panorama, lo que debería exigirse es concreto, y la corrección del acuerdo debería comenzar por identificar y verificar a todos sus beneficiarios finales, incluyendo la cadena de propiedad, los porcentajes de participación y los mecanismos de control. La información tendría que actualizarse ante cualquier cambio y estar disponible para las autoridades competentes, y por la naturaleza pública de los recursos involucrados también debería evaluarse su divulgación al público.
El estándar de la Iniciativa para la Transparencia de las Industrias Extractivas (EITI, por sus siglas en inglés) ofrece un marco de referencia concreto para lograrlo. Su Requisito 2.5 establece criterios para divulgar quiénes son los beneficiarios finales de las empresas del sector extractivo, incluida la identificación de personas políticamente expuestas, y su Requisito 2.4 promueve la publicación de los contratos y licencias que regulan la explotación de los recursos naturales. Aplicados a este caso, ambos requisitos apuntan a dos cuestiones fundamentales, identificar quién controla y se beneficia económicamente de la operación y permitir que la ciudadanía conozca las condiciones bajo las cuales se explota su petróleo. Aunque no sustituyen las obligaciones legales específicas, constituyen una referencia internacional útil para exigir transparencia y rendición de cuentas.
En segundo lugar, debe realizarse una debida diligencia reforzada, a cargo de un tercero independiente y no del socio interesado, sobre el origen del patrimonio de los accionistas relevantes, la procedencia de los activos aportados y el estado de las investigaciones conocidas. Sus conclusiones deben documentarse con información verificable, distinguiendo entre hechos acreditados, procedimientos pendientes y señalamientos no probados, y deben compartirse de forma confidencial con los comités competentes del Congreso estadounidense. Como condición de esa diligencia, Estados Unidos debería atender de inmediato las solicitudes de cooperación judicial pendientes de España y de cualquier otra jurisdicción, porque no puede pedirse confianza en el origen de un patrimonio mientras se deja sin respuesta a quienes lo investigan.
En tercer lugar, los compromisos antilavado deben convertirse en controles efectivos, con un responsable de cumplimiento con autonomía funcional que reporte a un comité de auditoría con mayoría de consejeros independientes, auditorías externas periódicas, estados financieros auditados, canal de denuncias y aprobación independiente de las operaciones con partes relacionadas.
En cuarto lugar, el acuerdo necesita cláusulas de integridad con consecuencias automáticas y objetivas. Una acusación formal por corrupción o lavado, una designación de sanciones o la identificación de activos presuntamente ilícitos por una autoridad competente deberían activar la suspensión de los derechos económicos del accionista o directivo involucrado, sin depender de la mayoría calificada que hoy protege al director general y respetando las garantías procesales correspondientes. Un socio que confía en la legalidad de su patrimonio no tiene motivos para oponerse a una cláusula así.
Finalmente, el acuerdo debe aclarar las obligaciones fiscales, publicar los pagos realizados al Estado venezolano y los volúmenes comercializados en la medida legalmente procedente, y precisar la relación entre las concesiones y los derechos comerciales. La supervisión tampoco debería quedar en manos de la misma estructura que se beneficia de la operación, por lo que convendría encomendar auditorías periódicas al Inspector General del Departamento de Defensa y a la Oficina de Rendición de Cuentas del Gobierno, con versiones públicas de sus conclusiones compatibles con la confidencialidad legítima.
En definitiva, nada de lo anterior impide que Estados Unidos y Venezuela construyan una relación petrolera de largo plazo, y es cierto que invertir en campos que ya producen puede ser una vía eficiente para aumentar la oferta en un plazo relativamente corto. El problema no es la inversión extranjera, sino pretender consolidar una operación de esta magnitud sin responder preguntas básicas sobre sus propietarios, el origen de sus recursos, la legalidad de los derechos concedidos y la distribución de los ingresos.
Venezuela necesita capital legítimo para reconstruir su industria petrolera después de décadas de deterioro institucional, opacidad y desvío de recursos públicos. Ese capital depende no solo de la rentabilidad de los yacimientos, sino también de la posibilidad de demostrar que los activos son legítimos, que los contratos son defendibles y que los flujos de dinero pueden rastrearse. Sin esas condiciones, bancos corresponsales, aseguradoras e inversionistas pueden considerar que el riesgo jurídico, reputacional y de cumplimiento es demasiado elevado, incluso cuando el proyecto tenga una lógica económica atractiva.
Estados Unidos, como promotor de los estándares internacionales del GAFI, tiene un interés adicional en que sus propias operaciones puedan superar ese examen. No puede exigir a las instituciones financieras de Caracas, Ciudad de México o Madrid que identifiquen beneficiarios finales, documenten el origen de los fondos y mantengan controles efectivos mientras participa en una estructura que deja sin resolver preguntas equivalentes.
La verdadera prueba del acuerdo no será la magnitud de las reservas involucradas ni el valor potencial de la participación estadounidense, sino su capacidad para resistir una revisión independiente de legalidad, integridad y cumplimiento. Un contrato con propietarios identificados, recursos de origen documentado, controles verificables, obligaciones fiscales claras y mecanismos efectivos de rendición de cuentas será más sólido que uno protegido principalmente por cláusulas de confidencialidad. Si el acuerdo es tan beneficioso como sostienen sus promotores, debería poder demostrarlo con transparencia, trazabilidad y cumplimiento, porque su legitimidad no puede depender de quién lo respalda hoy, sino de su capacidad para superar el escrutinio jurídico, financiero y público que una operación de esta naturaleza merece.
Reinaldo J. Díaz Ohep es abogado mexicano y venezolano con más de 10 años de experiencia en derecho corporativo, compliance y derecho financiero y bancario. Actualmente es Vicepresidente Asociado de Prevención de Delitos Financieros en Deutsche Securities, casa de bolsa subsidiaria de Deutsche Bank en México. Ha asesorado a instituciones como Citibank, Citibanamex, Deutsche Bank, MUFG Bank, Santander, Banorte y Banco Azteca, y ha sido socio de RomeroDiaz & Asociados en Venezuela y asociado senior de Bello, Gallardo, Bonequi, García, S.C. en México. Los puntos de vista expresados no necesariamente son los de EnergiesNet.com.
Nota del Editor: Este artículo fue originalmente publicado en Linkedin, el 22 de octubre del 2026. Reproducimos el mismo en beneficio de los lectores. EnergiesNet.com no se hace responsable por los juicios de valor emitidos por sus colaboradores y columnistas de opinión y análisis.
Aviso de uso: Este sitio contiene material protegido por derechos de autor cuyo uso no siempre ha sido específicamente autorizado por el propietario de los derechos. Ponemos a disposición dicho material en nuestro esfuerzo por avanzar en la comprensión de cuestiones de importancia social, medioambiental y humanitaria. Creemos que esto constituye un «uso justo» de dicho material protegido por derechos de autor, tal y como se establece en la sección 107 de la Ley de Derechos de Autor de los Estados Unidos. De acuerdo con el Título 17 U.S.C. Sección 107.
Para más información, visite: http://www.law.cornell.edu/uscode/17/107.shtml
EnergiesNet.com alienta a las personas a reproducir, reimprimir, y divulgar a través de los medios audiovisuales e Internet, los comentarios editoriales y de opinión de EnergiesNet-Petroleumworld, siempre y cuando esa reproducción identifique, a el autor, y la fuente original, http://www.petroleumworld.com y se haga dentro de el uso normal (fair use) de la doctrina de la sección 107 de la Ley de derechos de autor de los Estados Unidos de Norteamérica (US Copyright).
energiesnet.com 09 11 2026


